 Noel D'Costa
目次
保険会社に、知識がどこにあるのかを尋ねてみてください。正直な答えはPDFです。約款、保険金請求ファイル、診断書、ブローカーからの引受依頼、適合性レターが何千件も積み上がり、それを読めるシステムはほとんどありません。保険会社とウェルスマネジメント会社のための金融サービスAIロードマップが、銀行向けのものと違って見えるのはそのためです。
生成AIはそうした書類を読むのが得意です。同時に、監督当局が気づくような形で読み違えることもあります。
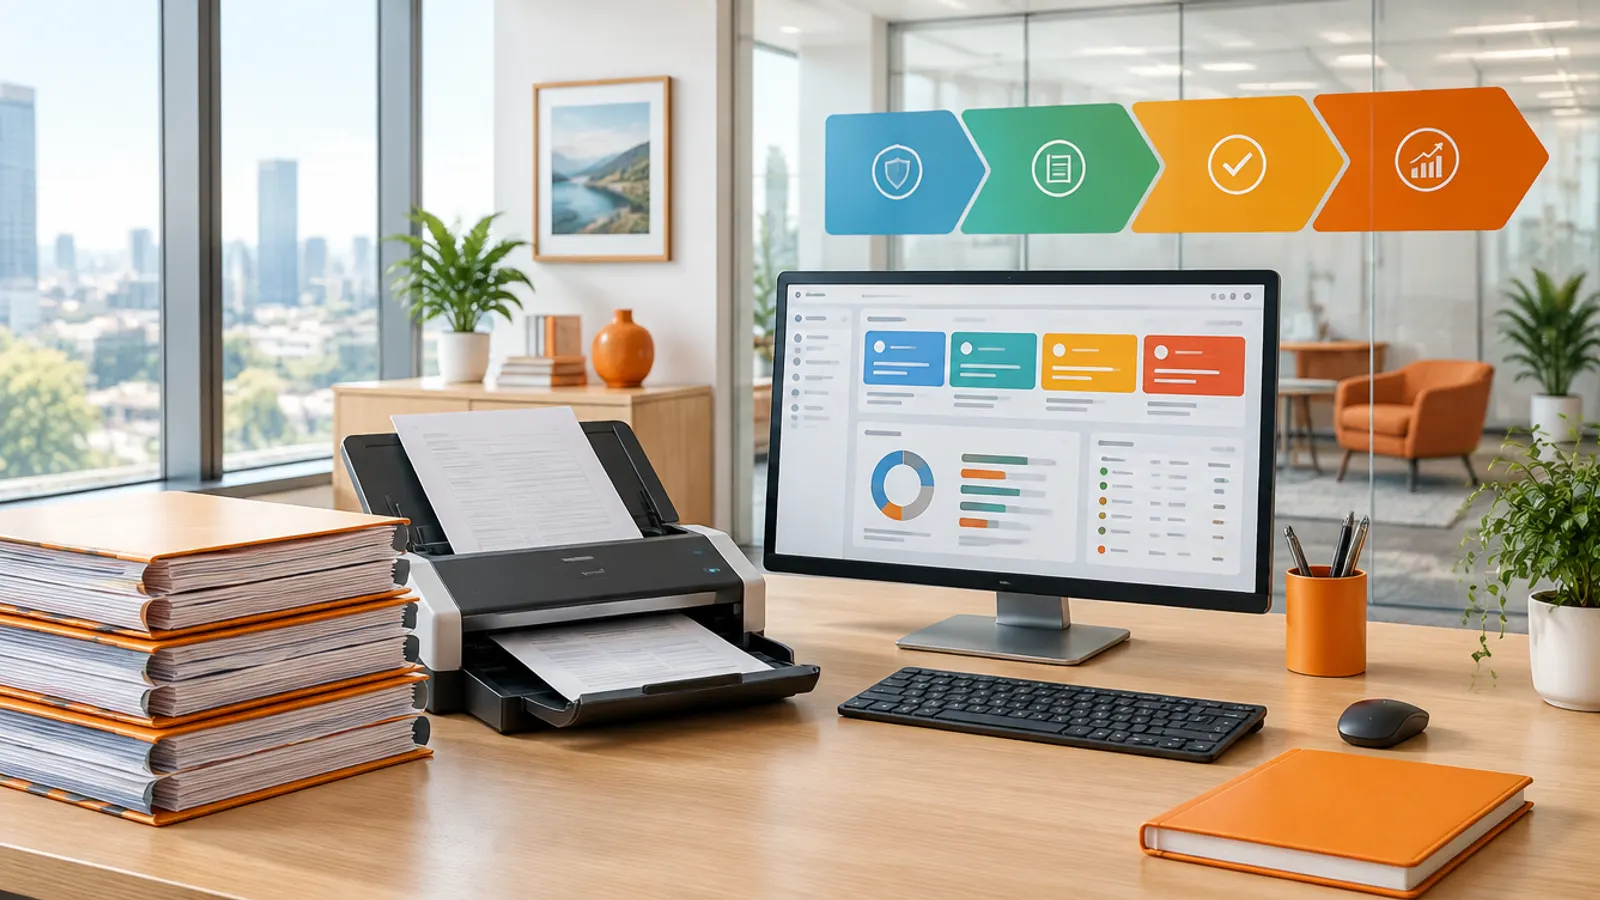
私はこの取り組みを4つの段階で計画します。管理されたデータ基盤、1組の業務定義、AIエージェント、そして主要な機能へのAIの組み込みです。この計画は損害保険会社にも、生命保険・医療保険の会社にも、資産運用会社にも当てはまります。変わるのは、エージェントをどこから始めるかだけです。
このロードマップは特定の技術に依存しません。監督当局が認めるものであれば、どの保険契約、保険金請求、ポートフォリオのプラットフォームとも、どのモデルプロバイダーとも組み合わせられます。銀行向けには、銀行のAI戦略で専用の版を用意しています。
3年間、4つの段階
現在:データ基盤
保険契約、保険金請求、ポートフォリオ、顧客、財務のデータを、書類も含めて1つの管理されたプラットフォームに集めます。
1年目:ガバナンスの効いたインテリジェンス
保険契約、保険金請求、顧客、保有資産の定義を1組にそろえ、AIガバナンスと最初のクイックウィンを実現します。
2年目:AIエージェントの展開
保険金請求、引受、不正、アドバイスのAIエージェント。判断ごとに責任を持つ人を置きます。
3年目:全社規模でのAI定着
AIが主要な機能とパートナーチャネルの中に入り、人とエージェントが一緒に働きます。
ほとんどの保険会社とウェルスマネジメント会社は、いくつもの世代のシステムを同時に動かしています。クローズドブック(もう販売していないものの保全は続けている保険契約)のための古い契約管理プラットフォームと、現行商品のための新しいプラットフォームを思い浮かべてください。そこに保険金請求システム、ポートフォリオシステム、顧客の履歴を持つCRMが加わります。
その上には財務とアクチュアリーのシステム群があり、IFRS 17(保険契約の会計基準)の数値とSolvency IIの資本の数値をつくっています。
シンプルな自動車保険の請求を例にとります。保険金請求システムには、請求番号、事故日、支払備金があります。役に立つ情報は添付ファイルの中にあります。後部ドアのへこみを写した写真3枚、スキャンしたPDFの警察の報告書、修理工場の見積書です。
誰もその添付ファイルを検索できないので、担当者が1つずつ手で開いています。この段階では、それらにインデックスを付け、登録番号、修理工場、見積総額、警察の受理番号といった主要な項目を抜き出します。元のファイルへのリンクも残しておきます。
次に、1人の顧客について3つの答えを持つウェルスマネジメント会社を思い浮かべてください。CRMでは彼女のリスクプロファイルは「バランス型」です。5年前の適合性レターでは「安定型」で、ポートフォリオシステムには、オペレーション部門以外の誰も読めない運用指図コードが入っています。
3つすべてをAIアシスタントに渡すと、アシスタントはどれか1つを選びます。そしてどれを選んだのか、あなたにはわかりません。解決策は地味な作業です。どのシステムがリスクプロファイルを管理するかを決め、レターをそれに結び付け、すべての値の出どころを記録します。
この段階で、私なら3つのものを整えます。
- 最新のデータプラットフォーム。通常はレイクハウスです。それらのシステムすべてからの構造化データと書類そのものを1か所に保管し、検索できるようにインデックスを付けます。
- ガバナンス、データカタログ、リネージ。リネージとは、どの数値も元のデータまでたどれることを意味し、アクチュアリー、財務、規制の数値にはそれが必要です。AIモデルが使うすべてのデータについても同じです。
- セルフサービスのレポーティング。引受、保険金請求、販売の各チームが、財務と同じ数値で仕事をできるようにします。
面白い部分に早く進みたくてこの段階を飛ばす会社には、私は警戒します。後のユースケースはすべてこの層からデータを読みます。間違った約款を引用するコパイロットは、コパイロットがまったくない状態より悪いのです。
- 保険契約と保険金請求のシステム補償、保険料、保険金請求、支払備金
- ポートフォリオとCRM保有資産、運用指図、顧客との接触
- 書類約款、請求ファイル、報告書、レター
- ランディングゾーンリネージ付きの生データのコピー
- インデックス化と紐付け主要項目を抜き出し、元のファイルに紐付け
- レポート引受、保険金請求、財務が1組の数値を共有
元のデータまでたどれるデータと書類
1年目は、セマンティックレイヤーと呼ばれるものをつくります。平たく言えば、会社で合意した辞書です。保険契約、補償、保険金請求、支払備金、顧客、保有資産、運用指図、リスクプロファイルとして何を数えるのかを、正確に定めます。
なぜそれが大切なのか、例を挙げます。「支払備金を超えている未決の保険金請求」を求めると、保険金請求チームは再開された請求を数に入れ、財務はそれを除きます。保険金請求部門長に答えるエージェントは、毎回その部門長の定義を使わなければなりません。
AIガバナンスも同じ年に整えます。EU AI Actは、生命保険と医療保険において個人のリスク評価と保険料設定に使うAIを高リスクとして扱います。英国では、FCAのConsumer Dutyが顧客にとってよい結果を示すことを企業に求めており、AIが関わるアドバイスと保険料設定もその対象です。
AIユースケースの台帳を1つにまとめてください。各行に、責任者、リスク評価、合格したテスト、出力を誰がレビューするかを記載します。書類仕事ですが、ユースケースがコンプライアンスの審査を通るのはこれがあるからです。
そのうえで、社内で完結するクイックウィンを狙います。私なら最初にこれらを選びます。
- 書類コパイロット。引受担当者、保険金請求の担当者、アドバイザーが、約款、請求ファイル、商品条件について質問できます。
- 引受依頼と保険金請求の受付。ブローカーからの引受依頼と事故の第一報(保険金請求の最初の報告)を読み取り、分類し、振り分けます。
- 顧客との面談準備。アドバイザーは各面談の前に短いサマリーを受け取ります。
コパイロットの使われ方を見てみます。火災保険の引受担当者が、ブローカーから質問を受けます。洗濯機のホースから何週間も水が漏れていた場合、この約款で補償されるのか、という質問です。
コパイロットは漏水の条項と、徐々に生じた損害の免責条項を見つけ、ページへのリンクを付けて両方を引用します。引受担当者はそれを読み、ブローカーに回答します。
受付も同じように動きます。金曜日の午後4時50分、ブローカーが保険金請求書、反り返ったキッチンの床を写した写真5枚、配管業者の請求書をメールで送ってきます。受付ツールはそれを読み取り、住宅の漏水事故としてタグを付け、保険契約が有効であることを確認し、財物保険のチームに回します。
漏水が始まった日付のように、足りない情報も書き留めます。月曜日、担当者はすぐに作業に入れる状態のファイルを開きます。補償の対象かどうかは、引き続き担当者が判断します。
午前10時の面談の前に、アドバイザーのサマリーには保有資産、先月の引き出し、前の運用会社の手続き待ちになっている年金の移管が表示されるかもしれません。支払いの遅れについての未解決の苦情も表示され、それによって面談の空気はまったく変わります。サマリーがなければ、アドバイザーはそれを顧客の口から聞くことになります。
- 保険金請求の担当者が質問この水濡れ損害は補償されるか
- セマンティックレイヤーどの保険契約、どの補償、どの免責事項か
- 約款と請求ファイル条項とファイル上の根拠
- コパイロットが回答根拠にした条項を添えて
- 担当者が判断請求を認める、調整する、または回付する
担当者が責任を持てる、より速い回答
- 保険金請求の受付と振り分け
- 保険金請求の不正の一次振り分け
- アドバイスの提案
- 個人向けの保険料設定
- 書類コパイロット
- 面談準備
- 低
- 中程度
- 重大
2年目は、質問に答えるアシスタントから、制限の範囲内で仕事をこなすAIエージェントへ移ります。エージェントとは、自分で手順を進めるソフトウェアです。ファイルを読み、ルールを確認し、システムを更新し、必要なときには人に引き渡します。
私が最初のエージェントを置くのは保険金請求です。自動車保険のフロントガラスの請求を思い浮かべてください。エージェントが行うことを順番に示します。
- 事故日に保険契約が有効で、ガラスの補償が含まれていることを確認します。
- 同じ車について、ここ数か月にほかのガラスの請求がないことを確認します。
- 修理業者が承認済みの指定業者であり、請求書が写真と一致していることを確かめます。
- 金額が保険金請求部門長の承認した上限を下回っていれば、支払いを提案し、精算します。
- 監査人が後から判断を追えるよう、各チェックについて短いメモを残します。
いずれかのチェックで問題があれば、その請求はファイルが準備された状態で担当者に回ります。判断するのは担当者です。
次は企業向けの引受です。倉庫群についてのブローカーからの引受依頼を例にとります。長いPDFの資料一式、全拠点を一覧にしたスプレッドシート、調査報告書があります。エージェントは各拠点の住所、保険金額、構造、防火設備を抜き出し、浸水想定区域や特定の屋根の種類といった、自社の引受方針と照らし合わせます。
エージェントは引受方針から外れる2拠点に印を付け、1ページのサマリーを書きます。リスクの料率を決め、その2拠点について判断するのは引受担当者です。
不正対策のエージェントは、保険契約をまたいでパターンを探します。たとえば1か月のうちに、同じ電話番号が名前の違う3件の請求に現れ、すべてが同じ修理工場を使っているとします。エージェントはそのつながりに印を付け、平易な言葉で説明します。
その後、調査担当者が確認して判断します。印はより詳しく調べる理由であり、その背後にいる顧客はまったく潔白かもしれません。
ウェルスマネジメントでは、エージェントが適合性報告書とポートフォリオレビューを起案します。リスクプロファイル、目標、保有資産、手数料、そしてアドバイザーのメモにある推奨内容を集めます。アドバイザーは下書きを読み、誤りを直し、署名します。
責任は人に残ります。各エージェントには、責任者、実行してよいことを文書で定めた制限、モニタリング、そしてどの顧客も人に連絡できる明確な経路が必要です。
- 通知顧客が写真を添えて請求を報告
- 収集保険契約、写真、報告書、履歴
- 確認補償、不正のシグナル、上限
- 提案支払備金と支払いの提示
- 承認上限を超えるものは担当者が承認
- 学習結果が次の確認を改善する
すべての保険金請求に、人が責任を持ち続けます
保険のAIの価値は書類の中にあります。リスクもまた、書類の中にあります。
3年目になると、AIは引受、保険金請求、販売、運用オペレーション、財務という主要な機能の中に入っています。人とエージェントが並んで働きます。データから判断までの流れ全体が管理されています。
資産運用会社の運用オペレーションを例にとります。毎朝、カストディアンの記録とポートフォリオシステムでいくつかのポジションが食い違います。株式分割のようなコーポレートアクションが原因であることがよくあります。エージェントは差異を1件ずつ見つけ、考えられる原因を割り出し、修正案を起案します。
何かが変更される前に、オペレーションのアナリストが修正を承認します。
財務にもその効果が表れます。保険金請求エージェントによって支払備金の動き方が変わったとき、アクチュアリーのチームは各変更を、元になった請求とその背後のルールまでたどれます。そのおかげで、四半期末のIFRS 17とソルベンシーの報告を説明可能な状態に保てます。
この段階でパートナーも加わります。ブローカー、銀行窓販のパートナー(自社の保険を販売する銀行)、修理業者、プラットフォームが、同じ管理されたレイヤーを通じてつながります。修理工場が見積書をアップロードすると、エージェントは写真と合意済みの部品価格に照らして確認してから承認します。
- 最高執行責任者エージェントのポートフォリオとその結果に責任を持つリスク、アクチュアリー、コンプライアンステスト、モニタリング、停止スイッチ
- 保険金請求、引受、アドバイスの各部門長自分の領域のエージェントに責任を持つ
- 保険金請求エージェント責任者は保険金請求部門長
- 引受エージェント責任者は引受責任者
- 不正対策エージェント責任者は不正対策部門長
- アドバイスエージェント責任者はアドバイス部門長
- AIエージェントとコパイロット保険金請求、引受、不正、アドバイスのエージェントと、責任を持つ人
- ガバナンスの効いたインテリジェンス層保険契約、保険金請求、顧客、保有資産のセマンティックモデルとAI台帳
- データ基盤構造化データとインデックス化した書類、リネージ、品質を備えたレイクハウス
- 基幹システム契約管理、保険金請求、ポートフォリオ管理、CRM、財務、アクチュアリー
次の4つは3年間すべてを通じて続きます。
- 国内で完結する選択肢とソブリンな選択肢。 顧客データと健康データは、国内にとどめなければならないことがよくあります。国内で稼働できるプラットフォームとモデルを選んでください。
- 切り替えの自由。 よりよいものが出てきたときにモデルとプラットフォームを変えられる選択肢を残しておきます。
- 監督当局に対応付けたガバナンス。 AI台帳を1つ、モデルリスクのプロセスを1つ持ち、保険、行為規制、データ保護のルールに結び付けます。
- 人材の教育。 引受担当者、保険金請求の担当者、アドバイザーは、エージェントが何をするのか、いつその判断を覆すべきかを知っておくべきです。
1つ目でつまずく人は少なくありません。医療保険会社の請求メモには診断名が含まれます。選んだモデルが別の地域でしか動かないなら、そのユースケースは始まる前に行き詰まります。
最もよくある失敗は、ガバナンスのない書類AIのパイロットです。デモでは請求ファイルを見事に読み取ります。ところがコンプライアンス部門が、賠償責任の請求でなぜその支払備金を提案したのかを尋ねても誰も答えられず、パイロットは本番に移りません。
台帳、テスト、人によるレビューを、最初のユースケースから組み込んでください。
2つ目の失敗は、財務とアクチュアリーを外しておくことです。AIが保険金請求の備金の積み方や商品の保険料設定を変えるなら、それはIFRS 17とSolvency IIの数値に影響します。
支払備金が動いた四半期末に、チーフアクチュアリーがその理由をスライドで初めて知る場面を想像してください。CFOとチーフアクチュアリーには最初から参加してもらいます。
- つまずく理由: 監査証跡のない書類AIのパイロットうまくいく方法: 最初のユースケースから台帳、テスト、人によるレビュー
- つまずく理由: 財務とアクチュアリーを外すうまくいく方法: CFOとチーフアクチュアリーが最初から参加
- つまずく理由: 最初のユースケースが個人向けの保険料設定うまくいく方法: まず社内の書類業務
- つまずく理由: 責任者が名指しされていないエージェントうまくいく方法: 各エージェントに責任者と制限
あなたの会社がこのロードマップのどこにいるのかを知りたいですか。2つのものを用意して、通話を予約してください。保険契約、保険金請求、ポートフォリオのプラットフォームの一覧と、取締役会が繰り返し尋ねてくるAIユースケースを1つです。あなたが実際にどの段階にいるのか、私なら最初に何をするのかをお伝えします。
保険業界ではAIはどのように使われていますか?
主に書類の多い業務で使われています。保険金請求や引受依頼の読み取り、不正の可能性の検知、引受担当者や保全チームの支援です。個人向けの保険料設定とリスク評価も可能ですが、規制上のリスクは最も高くなります。
保険会社やウェルスマネジメント会社はAIをどこから始めるべきですか?
データ基盤から始め、書類をデータとして扱います。そのうえで、書類コパイロット、保険金請求の受付、アドバイザーの面談準備といった社内向けのユースケースを先に実現します。個々の顧客に影響する判断は、より強い統制を設けてから後で取り組みます。
保険のAIはEU AI Actで高リスクに当たりますか?
生命保険と医療保険において個人のリスク評価と保険料設定に使うAIは、高リスクとされています。本番稼働の前に、リスク管理、データガバナンス、文書化、人による監督、モニタリングが必要です。
AIは金融アドバイスを提供できますか?
AIは適合性報告書やポートフォリオレビューを起案できますが、資格を持つアドバイザーが確認して署名するべきです。アドバイスと、顧客にとってよい結果を示すことについての責任は、引き続き会社にあります。
金融サービスのAIロードマップにはどのくらいの期間がかかりますか?
データ基盤の整備が始まってから3年間で計画します。1年目にガバナンスの効いたインテリジェンス層をつくり、2年目にエージェントを展開し、3年目に主要な機能へAIを組み込みます。クイックウィンは1年目のうちに成果を示すべきです。

執筆者
Noel D'Costa
銀行のAI戦略:3か年のロードマップ
銀行のAIパイロットは、モデルリスクの審査で止まってしまうことがよくあります。このロードマップは、管理された顧客データから、口座開設、与信、不正、AMLのAIエージェントまでの4段階でそれを防ぎます。リテール、中小企業、法人取引の具体例も紹介します。

製造業のAIロードマップ:工場データからAIエージェントまで
AIのパイロットは1本のラインでは動いたのに、2つ目の工場には広がらない。その問題を解決するために私が使っている4段階のロードマップを、プレス、圧延、生産計画の具体例とともに紹介します。

小売業のAIロードマップ:整ったデータからAIエージェントまで
多くの小売企業はデータを豊富に持っていても、それを信頼していません。この小売業のAIロードマップは、まず商品、在庫、顧客のデータを整え、次にガバナンスの効いたAI、需要予測・価格設定・顧客サービスのエージェント、そして事業全体へのAI展開へと進めます。

Databricksは何に使われるのか:わかりやすい解説
Databricksは、企業がデータを1か所に集め、整え、レポーティング、機械学習、AIに活用する場です。何ができるのか、何に向かないのか、そして自社に必要かどうかの見極め方を解説します。
次のステップ
いまERPプログラムを進めていますか?
この記事が、いま進行中のプログラムに関わる内容だったなら、社内でさらに1週間分析を重ねるよりも、30分の対話のほうが多くの場合ずっと前に進めます。