 Noel D'Costa
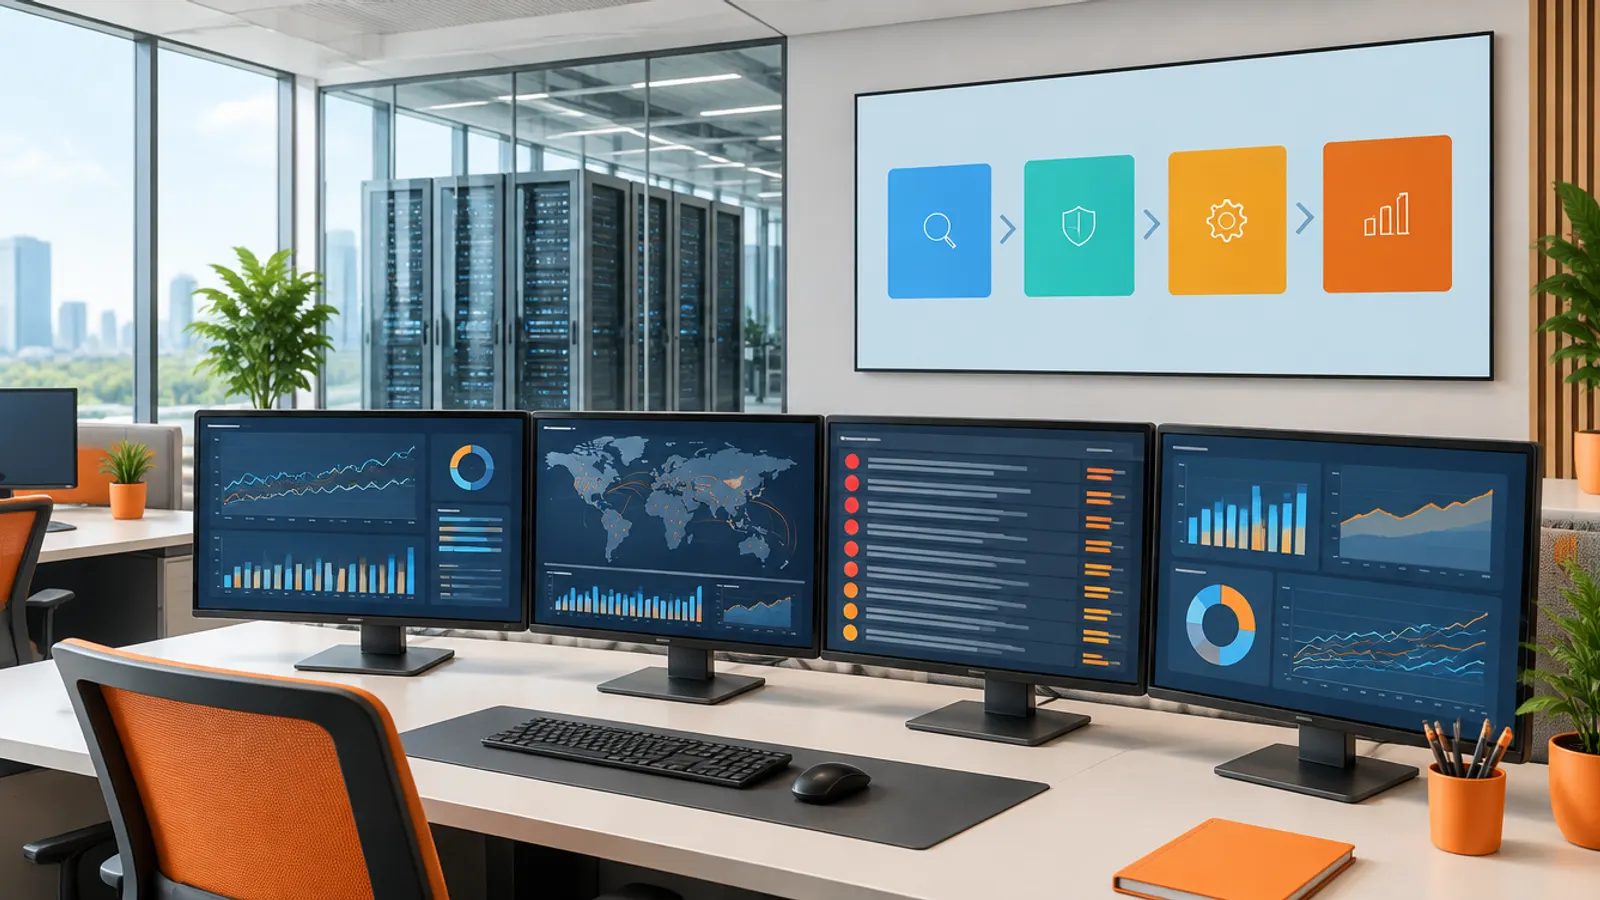
銀行的 AI 試點讓董事會驚豔,接著卡在模型風險審查,這是很常見的故事。一套健全的銀行 AI 策略會分四個階段推進,從受治理的資料一路走到真正在做事的 AI 代理,藉此避開這種結局。
透過我在 DXC 的職務,我和中東與非洲各地的銀行合作過。它們的問題很少是缺乏企圖心。
問題在資料。客戶、帳戶與交易紀錄分散在核心銀行系統、信用卡平台、CRM 和十幾份試算表裡。每一套對「誰是客戶」都有自己的看法。
只要您的主管機關接受,這份路線圖適用於任何核心銀行平台、雲端或模型供應商。它涵蓋個人金融、中小企業金融與企業金融。
三年,四個階段
現在:資料基礎
客戶、產品與風險資料集中在一個受治理的平台,資料血緣可供主管機關追溯。
第一年:受治理的智慧層
為客戶、帳戶與交易建立一套業務語言,建立 AI 治理,拿下第一批速效成果。
第二年:擴展 AI 代理
處理開戶、授信、詐欺與洗錢防制的 AI 代理,加上近即時的客戶互動。
第三年:AI 全面融入
AI 融入關鍵業務職能,人與代理協同工作,每個決策都可追溯。
資料基礎透過可信的資料和更乾淨的法遵申報就能回本。第一波 AI 價值在第一年出現,更大的效益則在第二年代理開始做實際工作之後到來。
銀行早就知道資料為什麼重要,因為主管機關教過它們。BCBS 239 關於風險資料彙整的原則,要求風險資料準確、完整、及時,並有明確的負責人。良好的 AI 基礎就是同樣的紀律,只是延伸到客戶與產品資料。
以下是這項工作,按照我會執行的順序排列。
- 把核心銀行、信用卡、支付、放款、CRM 與數位通路的資料匯入同一個平台。通常是 lakehouse,也就是同時存放原始與清理後資料的單一儲存庫,部署在雲端或境內。
- 加上資料目錄與資料血緣,讓法遵申報中的每個數字、模型的每個輸入,都能追溯到來源系統。
- 為產品、風險與財務團隊提供建立在同一套客戶與餘額數字上的自助式報表。
最難的部分是單一客戶視圖。以一位在您銀行擁有活期帳戶和信用卡的女士為例。她同時是她哥哥公司貸款的保證人,也是您一家企業客戶的董事。
在大多數銀行,她是四筆紀錄。核心系統把她的名字拼成一種寫法,信用卡平台是另一種,企業客戶檔案有她的護照號碼卻沒有出生日期。一個檢查她總曝險的 AI 代理,會完全漏掉那筆保證。
解法很枯燥。依身分證號、出生日期與地址設定比對規則,然後建立一筆有具名業務負責人的黃金紀錄。在資料基礎中做一次,之後每個模型都會承接它。
再看第二個案例。您的風險報告和財務總帳對同一家企業客戶顯示不同的曝險數字。信用卡平台在夜間過帳,放款系統在中午過帳。
有了資料血緣,分析師可以把兩個數字都追溯到來源,看出時間差。沒有它,每次董事會開會前都得有人在試算表裡重算一遍。
- 核心銀行帳戶、餘額與交易
- 信用卡與支付刷卡消費、轉帳與薪資
- 放款與 CRM貸款、額度與往來紀錄
- 資料著陸區原始副本,從第一天就有資料血緣
- 單一客戶視圖同一個人,連同其擁有的每個角色
- 報表與申報產品、風險與法遵數字彼此一致
可以向主管機關追溯的可信資料
第一年的核心是語意層。這是一套由人和 AI 代理共用的業務語言,客戶、帳戶、產品、額度、曝險、交易與客訴,各自只有一個定義。
為什麼這很重要?問三個團隊您有多少活躍客戶。
行銷部門計算過去 90 天內開過 App 的所有人。財務部門計算有餘額的所有人,風險部門則計算持有任何產品的所有人。
為董事會回答這個問題的代理,必須使用董事會報告的定義。語意層就是您把定義寫下來一次的地方。
AI 治理在同一年建立,依照您的主管機關來設計。在阿聯,這代表金融機構採用賦能科技的聯合指引。在英國,則是 PRA 的模型風險管理原則(SS1/23)。
在歐盟,AI Act 把對個人的信用評估列為高風險。我的建議是維護一份 AI 使用情境登錄清單。為每個情境指定負責人、風險等級、測試結果和人工審查步驟,再把這份清單對應到您須遵循的每一條規定。
接著爭取員工和客戶感受得到的速效成果。我會從這些項目中挑選:
- 員工副駕駛,一個根據政策、產品條款與客戶歷史回答問題的助理。
- 客訴摘要,讓客訴處理人員在一個畫面中看到完整經過。
- 個人消費顧問,放在客戶已經在用的 App 裡。
- 留客提示,在客戶看起來準備離開時通知理財專員。
以下是客服中心的員工副駕駛。一位客戶來電詢問她在國外刷卡被收取的手續費。副駕駛找到手續費條款,檢查她的卡別,並在答案中引用該條款。
是否以客戶關係為由退還手續費,仍由客服人員判斷,我認為應該保持這樣。
消費顧問的運作依據的是客戶早已習慣的模式。假設薪資在 25 日入帳,房租在 1 日扣款,學費每年九月繳交。顧問會建議每個月存一點錢,準備九月的支出。
留客提示讀取的是更細微的訊號,例如原本每月 25 日入帳的薪資突然停了。理財專員在當週就會得知,還來得及打電話。
- 理財專員提問我的客戶中有哪些看起來可能會離開?
- 語意層銀行對客戶、產品與活躍的定義
- 受治理的資料帳戶、交易與客訴
- 副駕駛回答附上每位客戶的原因與來源
- 專員檢查打電話給客戶,或忽略這則提示
與董事會報告一致的答案
- 個人消費顧問
- 留客提示
- 洗錢防制警示分流
- 授信決策支援
- 員工政策副駕駛
- 客訴摘要
- 低
- 中等
- 關鍵
第二年從助理走向代理。助理回答一個人的問題。代理在您設定的範圍內完成一項工作,再交給一個人。
在銀行業,業務量與價值集中在四個地方:
- 開戶與 KYC,也就是每個新帳戶都需要的認識客戶檢查。
- 授信,從收集文件到草擬授信報告。
- 詐欺,代理以近即時的方式為信用卡與支付交易評分。
- AML(洗錢防制),警示累積的速度比調查人員消化的速度還快。
以中小企業開戶為例。一家貿易公司上傳營業執照、公司章程和股東的護照。其中一位股東是在另一個國家註冊的公司。
代理一步一步處理:
- 它讀取每份文件,擷取姓名、日期與登記號碼。
- 它把執照與公司登記資料比對,並將每個姓名與制裁及觀察名單進行篩檢。
- 它沿著這位外國股東的持股鏈往上追,找出最終受益人,也就是真正擁有這家公司的自然人。
- 它發現其中一位董事與制裁名單上的某人近似相符:姓名相同,出生日期不同。
- 它整理好案件檔案,標記這筆相符項目並附上證據。
由一位法遵人員查看這個標記並做出決定。代理負責收集,判斷由她來做。
授信也是同樣的運作方式。一家中小企業申請營運週轉額度,代理收集銀行對帳單、經查核的財務報表和聯徵報告。它把數字整理成銀行的標準格式(授信團隊稱為財務資料展開),並草擬授信報告。
它可能會指出大部分營收來自同一個買家。決定權仍在授信人員手上。
詐欺的節奏更快。有人在國內的商店刷了卡,四十分鐘後又在另一個國家線上刷卡。代理暫停第二筆付款,請客戶在 App 中確認,並向分析師說明它採取行動的原因。
洗錢防制則比較慢。現金存款一再在不同分行以略低於申報門檻的金額存入。代理整理往來歷史並草擬案件說明,由調查人員決定是否申報可疑交易報告。
同一年也帶來近即時的客戶互動。一位小企業主在一筆大額供應商付款到期前一週,就看到現金流預測。
營運模式也會改變。每個代理都需要負責人、清楚的權限界線、監控機制和緊急停止開關。模型風險團隊審查代理時,應該和審查模型一樣謹慎。
- 警示交易監控系統發出警示
- 收集帳戶、交易對手、歷史紀錄與篩檢命中
- 評估對照過去案件為警示評分
- 草擬撰寫附有證據的案件說明
- 決定調查人員結案或上報
- 學習結果用來調整下一次分流
模型風險單位像審查模型一樣審查代理
在銀行業,一個 AI 使用情境的價值,取決於您能向主管機關出示多少證據。
到了第三年,AI 存在於個人放款、信用卡、中小企業金融、財資、營運與風險之中。人與代理並肩工作,每條決策路徑都有具名負責人與稽核軌跡。
資料共享擴大了代理能看到的範圍。開放銀行 API 讓客戶在同意的前提下分享他們在其他銀行的帳戶。ISO 20022 是較新的支付訊息標準,能攜帶更豐富的細節,說明誰付款給誰、為什麼付款。
以一家每天收到數百筆付款的企業客戶為例。代理利用 ISO 20022 的匯款資訊,把每筆付款對應到正確的發票。其餘無法對應的,則標記給客戶的財務團隊處理。
後台工作也會改變。月底時,代理逐筆核對銀行的存放同業帳戶(nostro,即銀行在他行開立的外幣帳戶)。營運分析師只處理代理無法解釋的差異。
合作夥伴接入同一個受治理的層級,使用您的定義與控制。競爭對手無法快速複製三年打下的底層建設。
- 營運長負責代理組合及其成果模型風險與法遵驗證、監控與緊急停止開關
- 各業務主管負責所屬業務線的代理
- 開戶代理由開戶業務主管負責
- 授信代理由授信長負責
- 詐欺代理由詐欺防制主管負責
- 洗錢防制代理由洗錢防制專責主管負責
- AI 代理與副駕駛開戶、授信、詐欺、洗錢防制與客戶互動代理,設有人工核准點
- 受治理的智慧層客戶、帳戶、產品與交易的語意模型,加上 AI 登錄清單
- 資料基礎具備資料血緣、資料目錄與資料品質的 lakehouse,必要時部署於境內
- 核心系統核心銀行、信用卡、支付、放款、CRM 與數位通路
任何銀行 AI 策略都貫穿著四項承諾。
- 境內與主權 AI 方案。 許多主管機關要求客戶資料留在國內。選擇能在國內運行的平台與模型,包括您自行託管的開放模型。
- 開放的多平台技術架構。 模型每隔幾個月就會改變,因此要保留銀行更換 AI 供應商的自由。
- 符合主管機關要求的治理。 一份 AI 登錄清單和一套模型風險流程,對應到您須遵循的每一條規定。
- 能與代理協作的人員。 理財專員、分析師和調查人員需要知道什麼時候該信任代理,什麼時候該推翻它。
推翻代理是這個樣子。一個洗錢防制代理把某則警示標為低風險,因為存款金額符合客戶平常的薪資。調查人員知道那家雇主上個月已經歇業,於是重新開啟這個案件。
第一個錯誤是從面對客戶的聊天機器人開始。沒有語意層,它對同一個問題會給出不同的答案。
問兩次您的信用卡額度,可能會得到兩個數字。一個來自信用卡平台,另一個來自過時的 CRM 副本。
我會讓銀行的 AI 策略從行內開始。員工副駕駛和營運代理是比較安全的學習場域,因為每個答案在客戶看到之前,都會先經過人的檢查。
第二個錯誤是在模型風險管理之外建置 AI。跳過驗證的試點無法上線,團隊只好從頭來過。從第一個使用情境起就讓風險與法遵單位參與,即使感覺很慢。
- 怎麼出錯: 第一個專案就做客戶聊天機器人有效做法: 先做內部副駕駛與營運代理
- 怎麼出錯: 在模型風險管理之外建置試點有效做法: 從第一個使用情境起就讓模型風險單位參與
- 怎麼出錯: 每個模型各有自己的客戶定義有效做法: 每個模型共用一個受治理的客戶視圖
- 怎麼出錯: 最後才邀請風險與法遵單位有效做法: 風險、法遵與業務單位共同負責
如果您想知道貴行目前處在哪個階段,歡迎和我預約通話。帶上您目前的 AI 使用情境清單,我會告訴您我會從哪裡開始。
銀行的 AI 策略應該包含哪些內容?
一套好的銀行 AI 策略需要受治理的資料基礎、語意層,以及符合主管機關要求的 AI 治理。接著加入處理開戶、授信、詐欺與洗錢防制的代理。境內方案、開放的技術架構與員工訓練是這一切的底層。
銀行應該從哪裡開始導入 AI?
從資料基礎和內部使用情境開始。員工副駕駛、客訴摘要和個人消費顧問能在風險可控的情況下帶來價值。授信決策放在後面,搭配最嚴格的控制,並由人逐一核准。
在 EU AI Act 下,用於信用評分的 AI 屬於高風險嗎?
是的,EU AI Act 把評估個人信用或設定其信用分數的 AI 系統列為高風險。詐欺偵測是例外。高風險系統需要風險管理、資料治理、文件紀錄、人為監督與持續監控。
在銀行業,AI 代理和 AI 助理有什麼不同?
助理替人回答問題。代理在您設定的範圍內採取行動,例如收集 KYC 文件、分流警示或草擬授信報告。在銀行業,代理應該負責準備決策,由人來核准。
銀行能否使用 AI,同時把資料留在國內?
可以。許多雲端供應商提供境內區域,開放模型也能在銀行自己控管的伺服器上運行。在選擇平台與模型之前,先決定哪些資料可以離開國境。

作者
Noel D'Costa
保險公司與財富管理機構的 AI 路線圖
保險公司與財富管理機構把大部分知識都存放在文件裡。以下是我如何為它們規劃三年的 AI 路線,並附上理賠、核保與理財建議的實際案例。

製造業 AI 路線圖:從工廠資料到 AI 代理
您的 AI 試點在一條產線上成功了,卻始終推不到第二座工廠。這是我用來解決這個問題的四階段路線圖,附上沖壓機、軋鋼廠與生管排程的實際案例。

零售業 AI 路線圖:從乾淨的資料到 AI 代理
大多數零售商有大量資料,卻很少信任這些資料。這份零售業 AI 路線圖先修正商品、庫存與顧客資料,再加上受治理的 AI、處理需求預測、定價與客服的代理,最後讓 AI 遍及整個事業。

Databricks 用來做什麼?給企業主管的白話指南
Databricks 是企業匯集資料、清理資料,再用於報表、機器學習與 AI 的平台。本文說明它能做什麼、不適合做什麼,以及如何判斷您是否需要它。
下一步
您目前正在進行 ERP 專案嗎?
如果這篇文章談到的正是您目前進行中的專案,30 分鐘的對談通常比再花一週做內部分析更有進展。