 Noel D'Costa
Sadržaj
Bankovni AI pilot koji oduševi upravu, a zatim zapne na reviziji rizika modela, poznata je priča. Dobra AI strategija za banke to izbjegava napredovanjem u četiri faze, od podataka pod nadzorom do agenata koji obavljaju stvaran posao.
Kroz svoju ulogu u DXC-u radio sam s bankama na Bliskom istoku i u Africi. Ambicija im je rijetko problem.
Problem su podaci. Zapisi o klijentima, računima i transakcijama nalaze se u sustavu temeljnog bankarstva, platformi za kartice, CRM-u i desetak proračunskih tablica. Svaki od njih ima vlastitu ideju o tome tko je klijent.
Ovaj plan funkcionira s bilo kojom platformom temeljnog bankarstva, oblakom ili pružateljem modela koji Vaš regulator prihvaća. Obuhvaća poslovanje sa stanovništvom, malim i srednjim poduzećima te korporativnim klijentima.
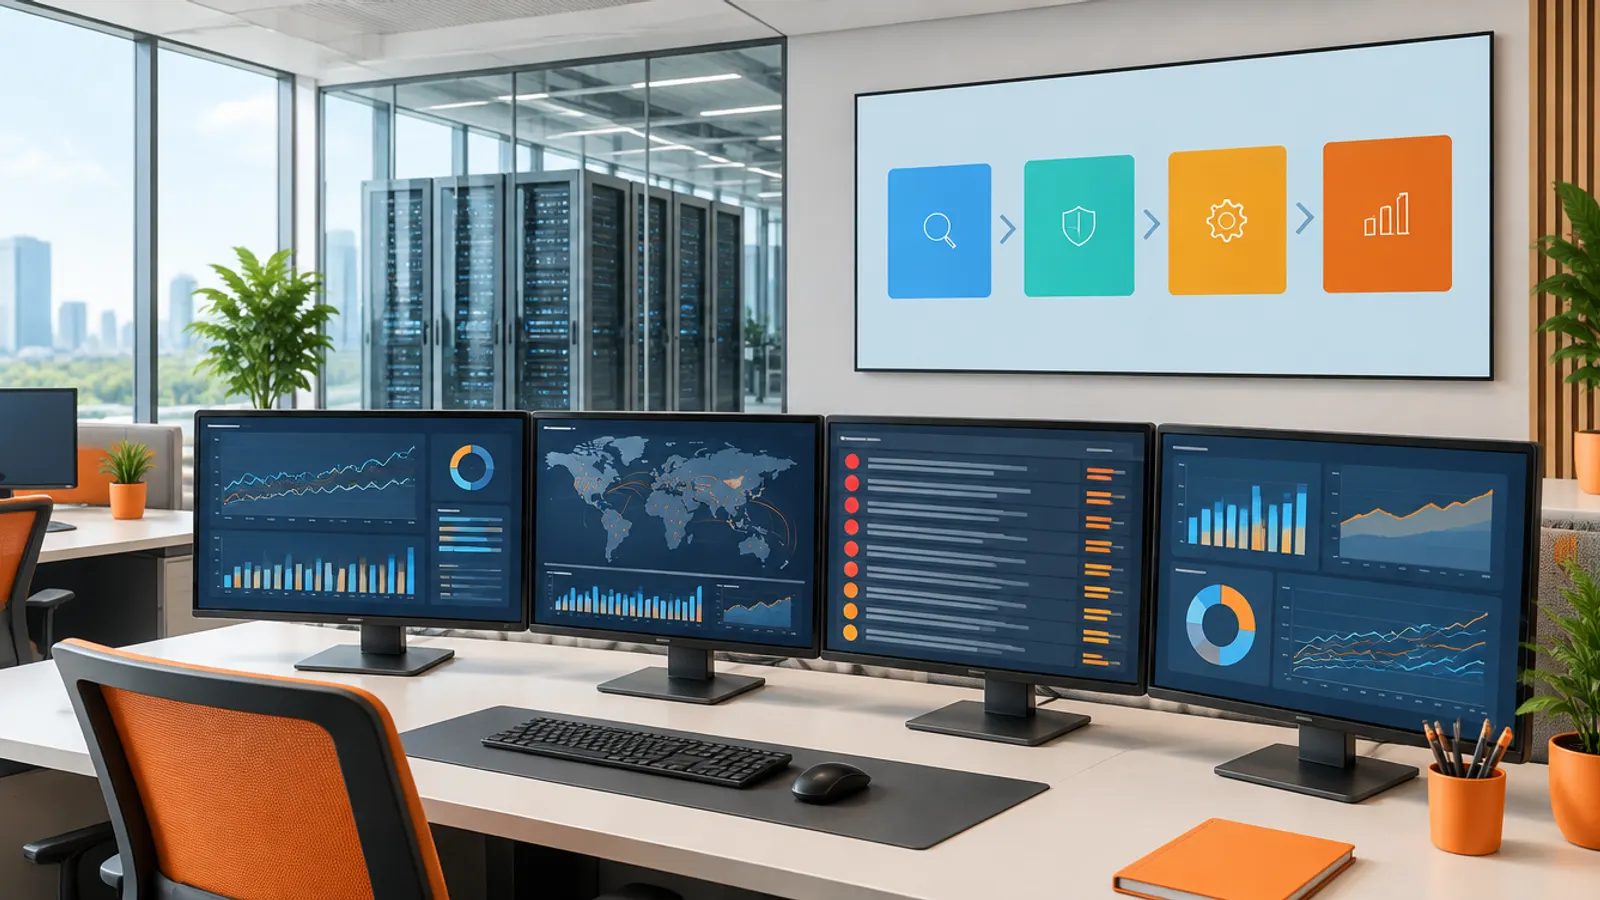
Tri godine, četiri faze
Sada: temelj podataka
Podaci o klijentima, proizvodima i rizicima na jednoj platformi pod nadzorom, s porijeklom podataka koje regulatori mogu pratiti.
1. godina: inteligencija pod nadzorom
Jedan poslovni jezik za klijente, račune i transakcije, upravljanje AI-em i prve brze pobjede.
2. godina: širenje AI agenata
Agenti za otvaranje računa, kredite, prijevare i AML te komunikacija s klijentima gotovo u stvarnom vremenu.
3. godina: AI ugrađen u cijelo poslovanje
AI unutar ključnih poslovnih funkcija, ljudi i agenti rade zajedno, a svaka se odluka može pratiti.
Temelj se isplati kroz pouzdane podatke i urednije regulatorno izvještavanje. Prva vrijednost AI-a pojavljuje se u prvoj godini, a veći dobici dolaze kad agenti u drugoj godini počnu obavljati stvaran posao.
Banke već znaju zašto su podaci važni, jer su ih regulatori tome naučili. Načela BCBS 239 o agregiranju podataka o rizicima traže točne, potpune i pravodobne podatke o rizicima s jasnim vlasnicima. Dobar temelj za AI ista je ta disciplina, proširena i na podatke o klijentima i proizvodima.
Ovo je posao, redoslijedom kojim bih ga ja radio.
- Dovedite podatke iz temeljnog bankarstva, kartica, platnog prometa, kreditiranja, CRM-a i digitalnih kanala na jednu platformu. To je obično lakehouse, jedno spremište za sirove i očišćene podatke, u oblaku ili unutar zemlje.
- Dodajte katalog i porijeklo podataka, tako da se svaki podatak u regulatornom izvještaju i svaki ulaz u model može pratiti do izvornog sustava.
- Timovima za proizvode, rizike i financije dajte samostalne izvještaje izgrađene na istim podacima o klijentima i stanjima.
Najteži dio je jedinstveni pogled na klijenta. Uzmimo ženu koja u Vašoj banci ima tekući račun i kreditnu karticu. Ona je i jamac za poslovni kredit svojeg brata i direktorica jednog od Vaših korporativnih klijenata.
U većini banaka ona je četiri zapisa. Temeljni sustav njezino ime piše na jedan način, platforma za kartice na drugi, a korporativni dosje ima broj njezine putovnice, ali ne i datum rođenja. AI agent koji provjerava njezinu ukupnu izloženost potpuno bi propustio jamstvo.
Rješenje je dosadno. Postavite pravila podudaranja po identifikacijskom broju, datumu rođenja i adresi, a zatim izgradite jedan zlatni zapis s imenovanim poslovnim vlasnikom. Učinite to jednom, u temelju, i svaki će ga model naslijediti.
Evo drugog slučaja. Vaš izvještaj o rizicima i financijska glavna knjiga pokazuju različite iznose izloženosti za istog korporativnog klijenta. Platforma za kartice knjiži preko noći, a kreditni sustav u podne.
Uz porijeklo podataka analitičar oba broja prati do izvora i vidi vremensku razliku. Bez njega netko prije svake sjednice uprave iznova slaže taj iznos u proračunskoj tablici.
- Temeljno bankarstvoRačuni, stanja i transakcije
- Kartice i platni prometPotrošnja karticama, prijenosi i plaće
- Krediti i CRMKrediti, limiti i povijest kontakata
- Zona prihvataSirove kopije s porijeklom podataka od prvog dana
- Jedinstveni pogled na klijentaJedna osoba, sve uloge koje ima
- Izvještaji i regulatorne prijavePodaci o proizvodima, rizicima i regulatorni podaci koji se slažu
Pouzdani podaci koje možete pratiti za regulatora
Srž prve godine je semantički sloj. To je jedan poslovni jezik koji dijele ljudi i AI agenti, u kojem klijent, račun, proizvod, limit, izloženost, transakcija i pritužba dobivaju po jednu definiciju.
Zašto je to važno? Pitajte tri tima koliko aktivnih klijenata imate.
Marketing broji svakoga tko je u zadnjih 90 dana otvorio aplikaciju. Financije broje svakoga tko ima stanje na računu, a rizici svakoga tko ima otvoren proizvod.
Agent koji na to pitanje odgovara upravi mora koristiti definiciju iz materijala za upravu. Semantički sloj je mjesto gdje je jednom zapišete.
Upravljanje AI-em dolazi iste godine, oblikovano prema Vašem regulatoru. U UAE-u to znači zajedničke smjernice za financijske institucije koje uvode nove tehnologije. U Ujedinjenoj Kraljevini to su načela PRA-a za upravljanje rizikom modela (SS1/23).
U EU-u AI Act provjere kreditne sposobnosti fizičkih osoba tretira kao visokorizične. Moj je savjet voditi jedan registar AI slučajeva upotrebe. Svakome dodijelite vlasnika, ocjenu rizika, rezultate testiranja i korak ljudske provjere, a zatim registar povežite sa svakim pravilom kojem podliježete.
Zatim krenite na brze pobjede koje će primijetiti zaposlenici i klijenti. Birao bih između ovih:
- Kopilot za zaposlenike, asistent koji odgovara na pitanja iz politika, uvjeta proizvoda i povijesti klijenta.
- Sažeci pritužbi koji službeniku za predmete daju cijelu priču na jednom zaslonu.
- Osobni savjetnik za potrošnju unutar aplikacije koju klijenti već koriste.
- Upozorenja o zadržavanju koja bankaru za odnose s klijentima javljaju kad se čini da je klijent spreman otići.
Evo kopilota za zaposlenike u kontaktnom centru. Klijentica zove zbog naknade na plaćanju karticom u inozemstvu. Kopilot pronalazi odredbu o naknadi, provjerava razinu njezine kartice i prikazuje odgovor s citiranom odredbom.
Hoće li naknadu vratiti iz dobre volje i dalje odlučuje djelatnik, i mislim da tako treba ostati.
Savjetnik za potrošnju radi na obrascima s kojima klijenti već žive. Recimo da plaća stiže 25., najamnina odlazi 1., a školarina dospijeva svakog rujna. Savjetnik predlaže da svaki mjesec odvoje malo za rujan.
Upozorenja o zadržavanju čitaju tiše signale, primjerice plaću koja odjednom prestane stizati 25. Bankar za odnose s klijentima saznaje za to istog tjedna, dok još ima vremena nazvati.
- Bankar za odnose s klijentima pitaKoji bi od mojih klijenata mogli otići?
- Semantički slojBankine definicije klijenta, proizvoda i aktivnosti
- Podaci pod nadzoromRačuni, transakcije i pritužbe
- Kopilot odgovaraUz razlog i izvor za svakoga
- Bankar provjeravaZove klijenta ili odbacuje upozorenje
Isti odgovor koji bi dao materijal za upravu
- Osobni savjetnik za potrošnju
- Upozorenja o zadržavanju
- Trijaža AML upozorenja
- Podrška kreditnim odlukama
- Kopilot za politike banke
- Sažeci pritužbi
- Nizak
- Umjeren
- Kritičan
Druga godina prelazi s asistenata na agente. Asistent odgovara na pitanje osobe. Agent obavlja dio posla unutar granica koje ste postavili, a zatim ga predaje osobi.
U bankarstvu su obujam i vrijednost na četiri mjesta:
- Otvaranje računa i KYC, provjere poznavanja klijenta koje traži svaki novi račun.
- Krediti, od prikupljanja dokumenata do nacrta kreditnog prijedloga.
- Prijevare, gdje agent gotovo u stvarnom vremenu ocjenjuje transakcije karticama i plaćanja.
- AML (sprječavanje pranja novca), gdje se upozorenja gomilaju brže nego što ih istražitelji stignu riješiti.
Uzmimo otvaranje računa za malo poduzeće. Trgovačko društvo učitava obrtnu dozvolu, društveni ugovor i putovnice svojih članova. Jedan član je društvo registrirano u drugoj zemlji.
Agent to prolazi korak po korak:
- Čita svaki dokument i izvlači imena, datume i registracijske brojeve.
- Provjerava dozvolu u registru trgovačkih društava i svako ime uspoređuje sa sankcijskim i nadzornim popisima.
- Prati stranog člana uz lanac vlasništva kako bi pronašao stvarnog vlasnika, osobu kojoj poduzeće doista pripada.
- Za jednog direktora nalazi gotovo podudaranje na sankcijskom popisu, s istim imenom i drugim datumom rođenja.
- Priprema dosje s označenim podudaranjem i priloženim dokazima.
Službenica za usklađenost pregledava oznaku i odlučuje. Agent je obavio prikupljanje, a ona prosuđuje.
Krediti funkcioniraju na isti način. Kad malo poduzeće traži okvirni kredit za obrtna sredstva, agent prikuplja bankovne izvode, revidirana financijska izvješća i izvještaj kreditnog registra. Brojke slaže u bankin standardni format (kreditni timovi to zovu spreading) i izrađuje nacrt kreditnog prijedloga.
Može upozoriti da većina prodaje odlazi jednom kupcu. Odluka ostaje kreditnom referentu.
Prijevare se odvijaju brže. Netko koristi karticu u trgovini u domovini, a četrdeset minuta kasnije na internetu u drugoj zemlji. Agent zadržava drugo plaćanje, traži od klijenta potvrdu u aplikaciji i analitičaru pokazuje zašto je reagirao.
AML je sporiji. Gotovinski pologovi stalno stižu tik ispod praga za prijavu, u različitim poslovnicama. Agent prikuplja povijest i izrađuje nacrt opisa predmeta, a istražitelj odlučuje hoće li podnijeti prijavu sumnjive transakcije.
Iste godine dolazi komunikacija s klijentima gotovo u stvarnom vremenu. Vlasnik malog poduzeća vidi prognozu novčanog toka tjedan dana prije nego što dospije veliko plaćanje dobavljaču.
Mijenja se i operativni model. Svaki agent treba vlasnika, jasno ograničenje onoga što smije raditi, nadzor i prekidač za gašenje. Timovi za rizik modela trebali bi agente pregledavati jednako pažljivo kao i modele.
- UpozorenjePraćenje transakcija generira upozorenje
- PrikupljanjeRačuni, druge strane, povijest i pogoci provjere
- ProcjenaOcjenjuje upozorenje u odnosu na prošle predmete
- NacrtPiše opis predmeta s dokazima
- OdlukaIstražitelj zatvara ili eskalira
- UčenjeIshodi usklađuju sljedeću trijažu
Rizik modela pregledava agenta kao model
U bankarstvu AI slučaj upotrebe vrijedi onoliko koliko dokaza o njemu možete pokazati regulatoru.
Do treće godine AI se nalazi u kreditiranju stanovništva, karticama, poslovanju s malim i srednjim poduzećima, riznici, operacijama i rizicima. Ljudi i agenti rade jedni uz druge, a svaki put odluke ima imenovanog vlasnika i revizijski trag.
Dijeljenje podataka proširuje ono što agenti vide. API-ji otvorenog bankarstva omogućuju klijentima da uz privolu podijele račune koje imaju drugdje. ISO 20022, noviji standard za poruke o plaćanjima, nosi bogatije podatke o tome tko je kome platio i zašto.
Uzmimo korporativnog klijenta koji dnevno prima stotine uplata. Agent svaku povezuje s pravim računom pomoću podataka o doznaci iz ISO 20022. Ostale označava za riznicu klijenta.
Mijenja se i rad u pozadinskim službama. Na kraju mjeseca agent redak po redak usklađuje bankine nostro račune (njezine račune u drugim bankama, u stranim valutama). Operativni analitičar bavi se samo razlikama koje agent ne može objasniti.
Partneri se spajaju na isti sloj pod nadzorom i koriste Vaše definicije i kontrole. Konkurent ne može brzo kopirati tri godine izgradnje infrastrukture.
- Glavni operativni direktorVlasnik portfelja agenata i njegovih rezultataRizik modela i usklađenostValidacija, nadzor i prekidač za gašenje
- Voditelji poslovnih područjaVlasnici agenata u svojem poslovnom području
- Agent za otvaranje računaVlasnik je voditelj otvaranja računa
- Kreditni agentVlasnik je glavni kreditni službenik
- Agent za prijevareVlasnik je voditelj sprječavanja prijevara
- AML agentVlasnik je MLRO
- AI agenti i kopilotiAgenti za otvaranje računa, kredite, prijevare, AML i komunikaciju s klijentima, s točkama ljudskog odobrenja
- Sloj inteligencije pod nadzoromSemantički model klijenata, računa, proizvoda i transakcija te AI registar
- Temelj podatakaLakehouse s porijeklom podataka, katalogom i kvalitetom podataka, unutar zemlje gdje je to potrebno
- Temeljni sustaviTemeljno bankarstvo, kartice, platni promet, krediti, CRM i digitalni kanali
Četiri obveze provlače se kroz svaku AI strategiju za banke.
- AI opcije unutar zemlje i suvereni AI. Mnogi regulatori očekuju da podaci o klijentima ostanu u zemlji. Odaberite platforme i modele koji ondje mogu raditi, uključujući otvorene modele koje sami hostate.
- Otvoren sustav s više platformi. Modeli se mijenjaju svakih nekoliko mjeseci, zato banci sačuvajte slobodu promjene dobavljača AI-a.
- Upravljanje usklađeno s Vašim regulatorom. Jedan AI registar i jedan proces upravljanja rizikom modela, povezani sa svakim pravilom kojem podliježete.
- Ljudi koji znaju raditi s agentima. Bankari za odnose s klijentima, analitičari i istražitelji moraju znati kada vjerovati agentu, a kada odbaciti njegovu ocjenu.
Evo kako izgleda odbacivanje. AML agent označi upozorenje kao niskorizično jer pologovi odgovaraju uobičajenoj plaći klijenta. Istražiteljica zna da je poslodavac prošli mjesec zatvoren, pa ponovno otvara predmet.
Prva pogreška je početi s chatbotom za klijente. Bez semantičkog sloja on na isto pitanje daje različite odgovore.
Pitajte dvaput za limit kartice i mogli biste dobiti dva iznosa. Jedan je stigao s platforme za kartice, drugi iz zastarjele kopije u CRM-u.
AI strategiju Vaše banke počeo bih unutar banke. Kopiloti za zaposlenike i operativni agenti sigurnija su mjesta za učenje, jer čovjek provjerava svaki odgovor prije nego što ga klijent vidi.
Druga pogreška je razvijati AI izvan upravljanja rizikom modela. Pilot koji je preskočio validaciju ne može u produkciju, pa tim počinje ispočetka. Uključite rizike i usklađenost od prvog slučaja upotrebe, čak i ako se čini sporim.
- Gdje zapne: Chatbot za klijente kao prvi projektŠto funkcionira: Prvo interni kopiloti i operativni agenti
- Gdje zapne: Piloti razvijeni izvan upravljanja rizikom modelaŠto funkcionira: Rizik modela uključen od prvog slučaja upotrebe
- Gdje zapne: Svaki model s vlastitom definicijom klijentaŠto funkcionira: Jedan pogled na klijenta pod nadzorom za svaki model
- Gdje zapne: Rizici i usklađenost pozvani na krajuŠto funkcionira: Rizici, usklađenost i poslovanje zajedno su vlasnici
Ako želite znati u kojoj je fazi Vaša banka danas, rezervirajte razgovor sa mnom. Donesite svoj trenutačni popis AI slučajeva upotrebe i reći ću Vam gdje bih počeo.
Što treba sadržavati AI strategija banke?
Dobra AI strategija za banke treba temelj podataka pod nadzorom, semantički sloj i upravljanje AI-em usklađeno s Vašim regulatorom. Zatim dodaje agente za otvaranje računa, kredite, prijevare i AML. Ispod svega toga su opcije unutar zemlje, otvoren sustav i osposobljavanje zaposlenika.
Odakle banka treba početi s AI-em?
Počnite od temelja podataka i internih slučajeva upotrebe. Kopiloti za zaposlenike, sažeci pritužbi i osobni savjetnik za potrošnju donose vrijednost uz upravljiv rizik. Kreditne odluke dolaze kasnije, uz najjače kontrole i odobrenje čovjeka za svaku od njih.
Je li AI za kreditno bodovanje visokorizičan prema EU AI Actu?
Da, EU AI Act AI sustave koji procjenjuju kreditnu sposobnost fizičkih osoba ili određuju njihov kreditni rejting navodi kao visokorizične. Iznimka je otkrivanje prijevara. Visokorizični sustavi trebaju upravljanje rizicima, upravljanje podacima, dokumentaciju, ljudski nadzor i praćenje.
Po čemu se AI agenti razlikuju od AI asistenata u bankarstvu?
Asistent odgovara na pitanja osobe. Agent poduzima radnje unutar granica koje postavite, primjerice prikuplja KYC dokumente, trijažira upozorenja ili izrađuje nacrt kreditnog prijedloga. U bankarstvu agenti trebaju pripremati odluke, a odobravati ih treba čovjek.
Mogu li banke koristiti AI i zadržati podatke u zemlji?
Da. Mnogi pružatelji usluga u oblaku nude regije unutar zemlje, a otvoreni modeli mogu raditi na poslužiteljima koje banka kontrolira. Odlučite koji podaci smiju napustiti zemlju prije nego što odaberete platforme i modele.

Autor
Noel D'Costa
Plan uvođenja AI-a za osiguravatelje i upravitelje imovinom
Osiguravatelji i upravitelji imovinom većinu svojeg znanja čuvaju u dokumentima. Ovako planiram AI za njih kroz tri godine, s primjerima iz obrade šteta, preuzimanja rizika i savjetovanja.

Plan uvođenja AI-a u proizvodnju: od podataka iz pogona do agenata
Vaš AI pilot radi na jednoj liniji i nikad ne stigne do drugog pogona. Ovo je plan u četiri faze kojim to rješavam, s primjerima iz preša, valjaonica i planerskih stolova.

Plan uvođenja AI-a u maloprodaju: od čistih podataka do AI agenata
Većina trgovaca ima puno podataka i malo povjerenja u njih. Ovaj plan uvođenja AI-a u maloprodaju prvo uređuje podatke o proizvodima, zalihama i kupcima, a zatim dodaje AI pod nadzorom, agente za prognoze, cijene i korisničku podršku te AI u cijelom poslovanju.

Čemu služi Databricks? Vodič jednostavnim jezikom
Databricks je mjesto gdje tvrtke okupljaju svoje podatke, čiste ih i koriste za izvještavanje, strojno učenje i AI. Evo što radi, za što nije namijenjen i kako procijeniti trebate li ga.
Sljedeći korak
Vodite li trenutačno ERP program?
Ako se ovaj članak dotaknuo programa koji upravo provodite, razgovor od 30 minuta obično donosi više od još jednog tjedna interne analize.